Qu'est-ce qu'un budget
Un budget est un document comptable et prévisionnel qui recense, pour une période déterminée ou pour une opération définie, l'ensemble des recettes et des dépenses d'un individu, d'un service, d'une entreprise, voire d'un État. Il traduit en euros une politique et des priorités. Pour un service de sécurité incendie, il chiffre la masse salariale de l'équipe, la formation, les équipements, la maintenance et les contrôles réglementaires. Le budget est généralement établi par exercice comptable, le plus souvent l'année civile.
Il faut distinguer deux natures de budget qui se répondent. Le budget prévisionnel est bâti avant l'exercice : il anticipe ce que le service va dépenser et, le cas échéant, percevoir. Le budget d'exécution (ou budget réalisé) enregistre les dépenses et recettes effectives au fur et à mesure de l'année. Le suivi budgétaire consiste précisément à comparer en permanence l'exécution au prévisionnel pour mesurer et expliquer les écarts.
Les recettes
Un service de sécurité n'a généralement pas de recettes propres : c'est un centre de coût au service de l'exploitation. Quand il en a, ce sont le plus souvent des recettes internes (refacturation à d'autres services, prestations ponctuelles), à classer sous cette rubrique.
Les dépenses
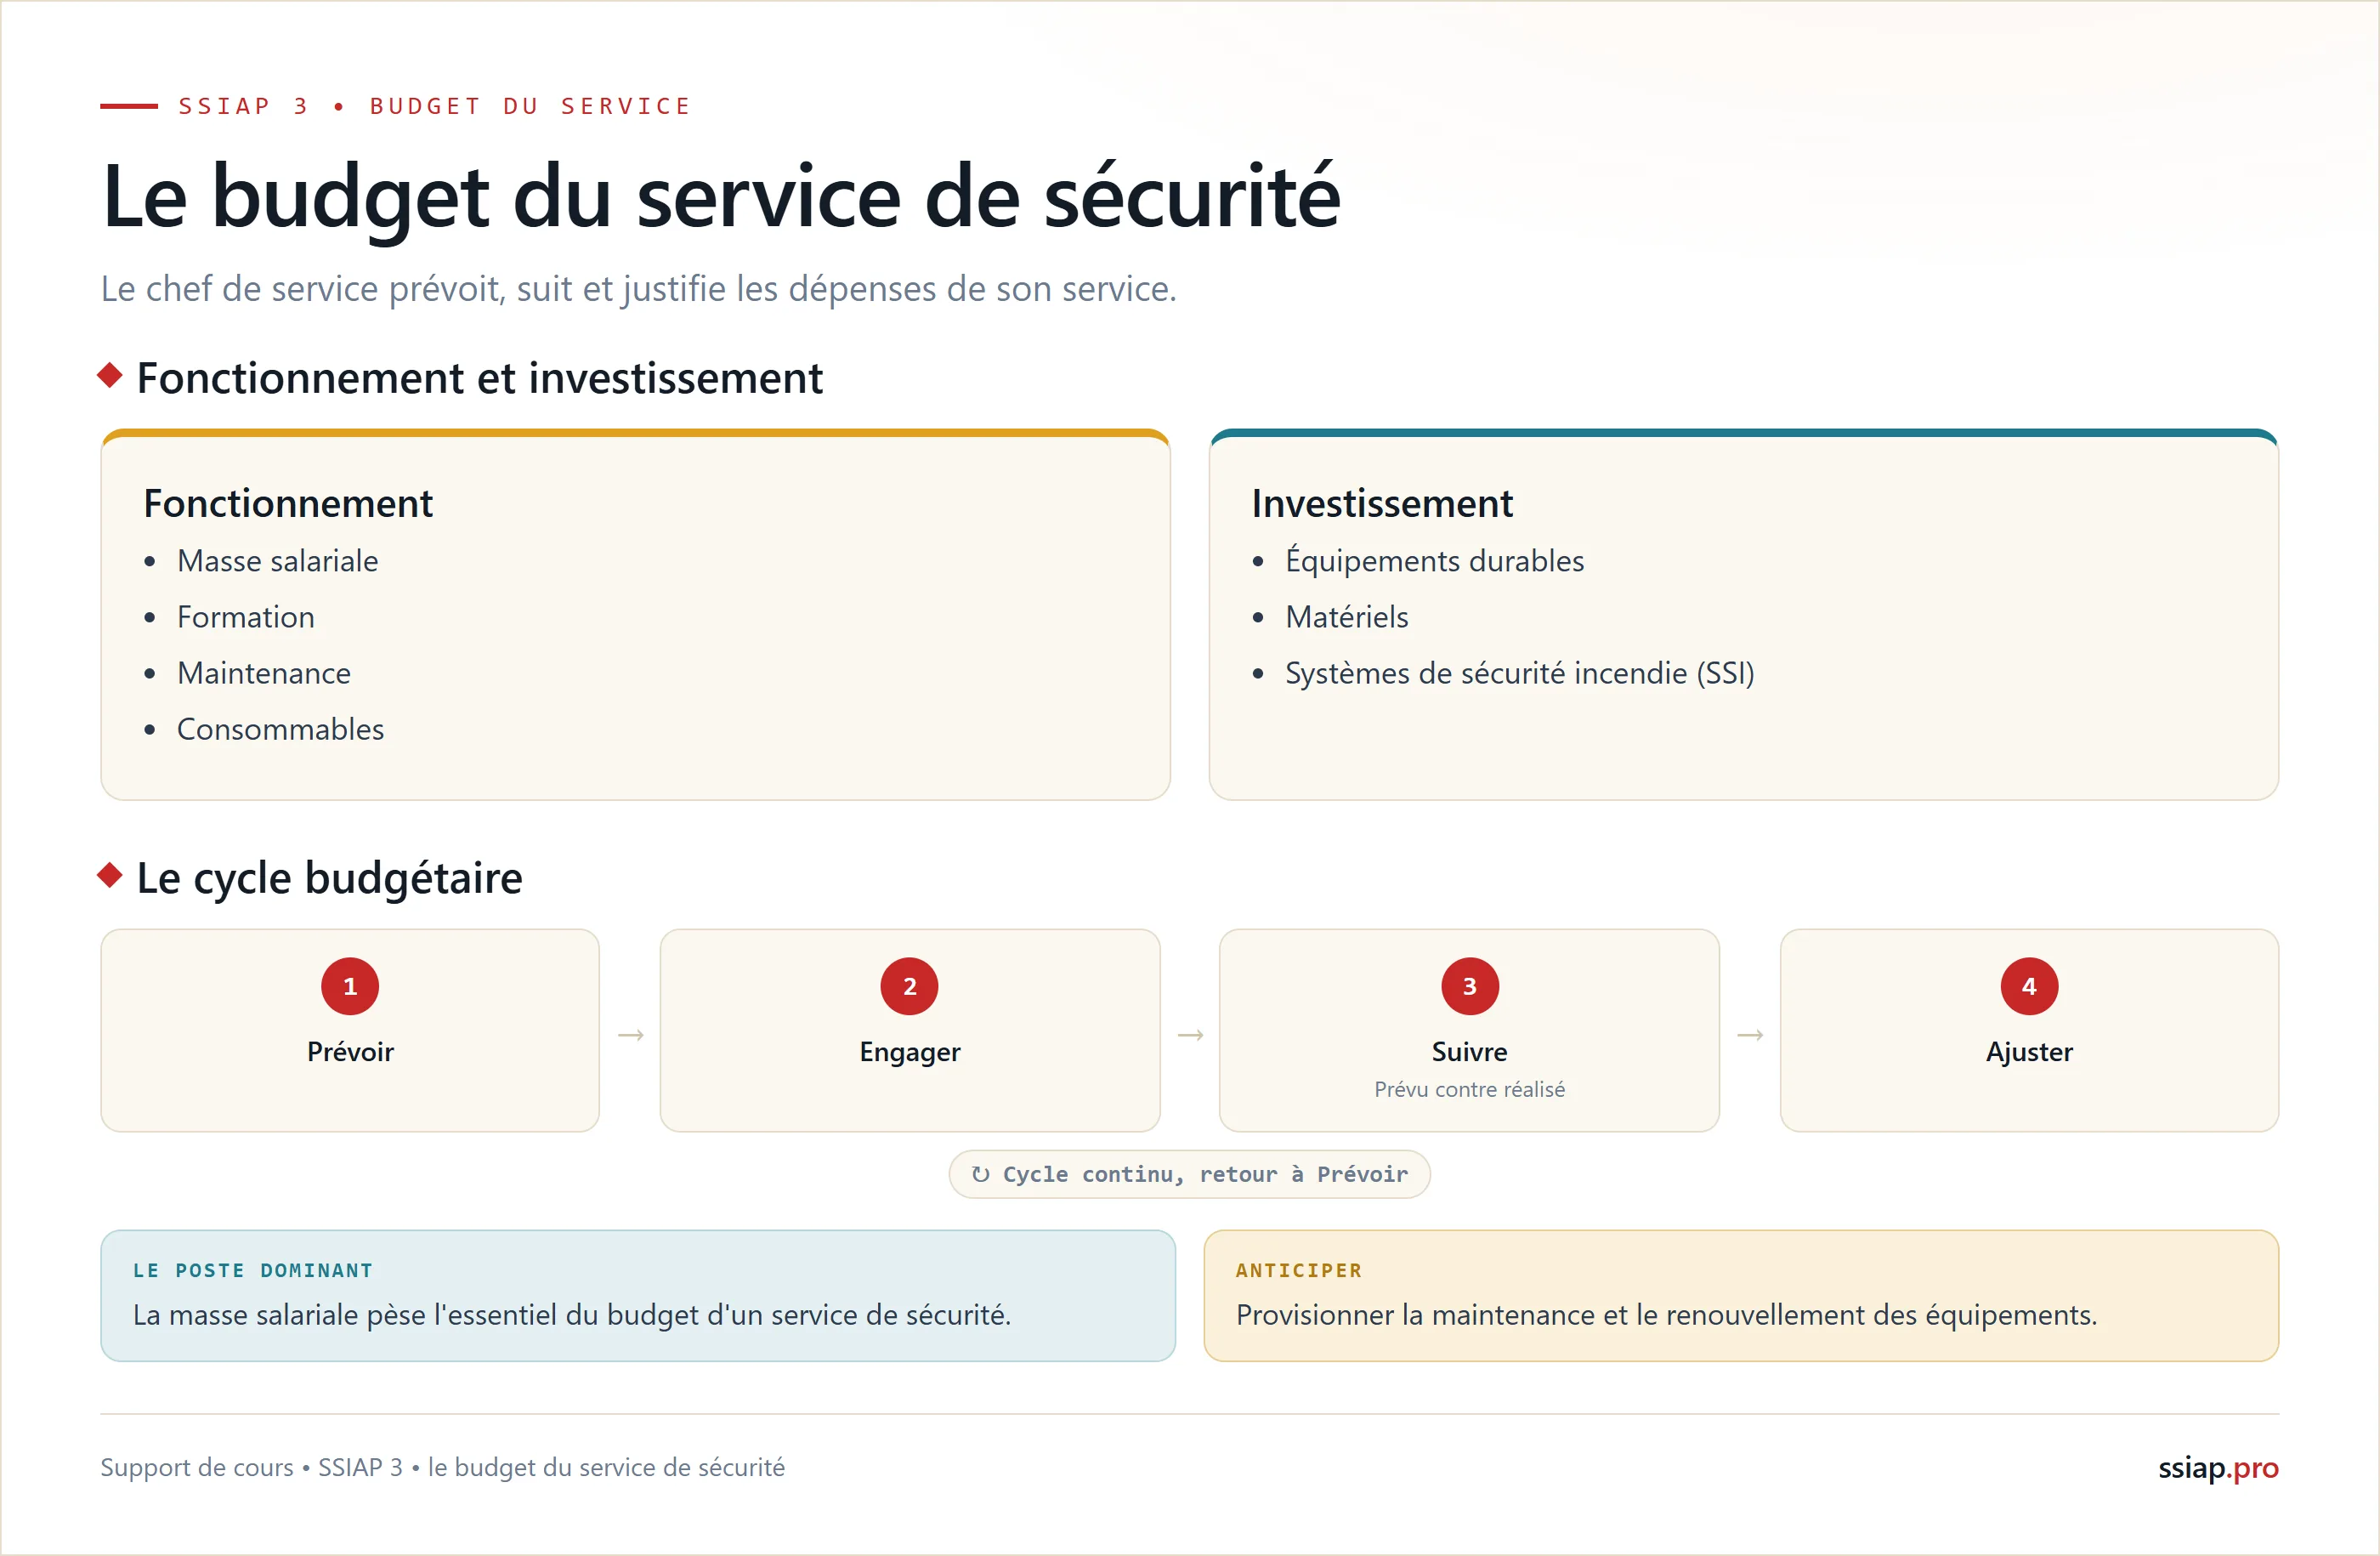
Elles constituent l'essentiel du budget du service et se répartissent en deux grandes familles : les dépenses d'investissement, qui concernent des biens durables, et les dépenses de fonctionnement, qui couvrent l'activité courante. Cette distinction structure toute la fiche 03.
Les 4 étapes du budget
La vie d'un budget suit quatre étapes qui s'enchaînent sur l'exercice : l'élaboration des prévisions, la validation par la direction, la mise en pratique et le suivi, puis les résultats et l'analyse. Le chef de service intervient à chacune de ces étapes, seul ou en dialogue avec sa hiérarchie et le contrôle de gestion.
- Élaboration des prévisions. Faire l'inventaire exhaustif de tous les postes budgétaires. Partir des chiffres de l'année en cours est utile, mais il faut alors tenir compte des évolutions prévisibles (notamment les salaires et les contrats comportant des formules de révision), de la durée de validité des devis et offres de prix, et des aléas possibles.
- Validation par la direction. Présenter et expliquer le budget retenu en étayant ses choix : politique salariale, politique de maintenance et d'entretien, choix des investissements. La hiérarchie donne son accord ou impose des modifications sur tout ou partie du projet ; il faut alors apporter les corrections nécessaires.
- Mise en pratique et suivi. Suivre pas à pas l'application du budget. Une dépense plus importante que prévu peut conduire à réduire les dépenses à venir ; une dépense moindre dégage des marges de manoeuvre pour d'autres projets. Les écarts trop importants doivent être justifiés et expliqués à la hiérarchie.
- Résultats et analyse. En fin de période, dresser le bilan : l'ensemble des écarts (delta) entre prévu et réalisé sont mesurés et analysés pour éclairer le budget suivant.
Investissement, fonctionnement et amortissement
Les dépenses du service se répartissent en deux grandes familles dont la logique comptable est différente. La dépense d'investissement finance des biens durables ; la dépense de fonctionnement finance l'activité courante et se consomme dans l'exercice. Le chef de service doit savoir ranger chaque dépense dans la bonne catégorie avant d'en discuter avec sa direction.
| Dépenses d'investissement | Dépenses de fonctionnement |
|---|---|
| Acquisition de biens durables utilisés sur plusieurs exercices comptables. | Charges consommées dans l'exercice, liées à l'activité courante. |
| Matériel informatique, logiciels, mobilier, matériel médical, matériel de sécurité. | Charges de personnel (salaires, cotisations), petit matériel de bureau, consommables. |
| Frais liés à la construction d'ouvrages durables : matériaux, main-d'oeuvre, location de gros matériel. | Transport, hébergement, restauration, abonnements, documentation, énergie, eau, téléphone, réseau. |
| Se traduit au bilan et fait l'objet d'un amortissement. | Inclut la formation (prestations extérieures) et la maintenance (entretien, remise en état). |
La distinction n'est pas seulement de vocabulaire : un bien durable acheté une année sert pendant plusieurs exercices. Il serait donc injuste d'en faire supporter tout le coût à la seule année d'achat. C'est le rôle de l'amortissement.
Il reste 3 fiches dans cette séquence
Voici ce qu'elles couvrent.
- Fiche 04 · Les postes
Les postes de dépense du service SSI
Notions traitées : SSI, extincteurs, MS 68, MS 73, GE 7, GE 8, GE 10, registre de sécurité
- Fiche 05 · Le suivi
Suivre le budget : écarts et indicateurs
- Fiche 06 · Ouverture
Du budget à l'achat et à la maintenance
Notions traitées : cahier des clauses techniques particulières
Abonnement SSIAPiste
La suite de ce cours, et tout le reste du site
4,99 € par mois, sans engagement, résiliable à tout moment. Ou 50 € par an, soit 4,17 € par mois.
- Les 68 séquences de cours en entier : 368 fiches, les schémas, le podcast complet et la fiche synthèse PDF de chaque séquence
- Les 9 simulateurs en mode libre : et tous les scénarios SSI, quel que soit le type d'établissement
- QCM illimités : révision des questions ratées, examen blanc chronométré, attestations PDF
- Votre progression suivie : points faibles par thème, comparaison à la communauté, historique sans limite
- Les outils métier : notice de sécurité, fiches réflexes, veille réglementaire
Voir un exemple de fiche synthèse (PDF, SSIAP 1, séquence 1)
Voir l'offreAvec un compte gratuit, vous gardez le mini-QCM de fin de séquence et la synthèse audio. Le début de chaque cours reste lisible sans compte.
Les points essentiels de la séquence
Ce qu'il faut retenir avant de passer au QCM
Les 7 points essentiels de cette séquence sont réservés aux comptes.
Le compte est gratuit. Il ouvre aussi la synthèse audio et le mini-QCM de fin de séquence.
Créer mon compte gratuitVérifiez vos acquis
Mini QCM réservé aux comptes Apprenti (gratuit)
Créez un compte gratuit pour tester vos connaissances et suivre votre progression sur ce chapitre.
Créer mon compte gratuit →1. Comment définit-on un budget ?
2. Qu'est-ce que le budget prévisionnel ?
3. Quelle est la bonne suite des étapes du cycle budgétaire ?
4. Une dépense d'investissement correspond à :
5. À quoi sert l'amortissement ?
6. Les charges de personnel (salaires) sont une dépense de :
7. Face à la maintenance des moyens de secours et aux vérifications techniques, le chef de service doit :
8. Que doit faire le chef de service lorsqu'un écart important apparaît par rapport au prévisionnel ?
0 / 8 répondues
Séquence suivante de la 8e partie :
La fonction achat →Sources et références
- Référentiel officiel : annexe IV de l'arrêté du 2 mai 2005 modifié (référentiel pédagogique SSIAP 3), Partie 8, Séquence 1.
- Recueil réglementaire SSIAP.PRO : MS 68 à MS 73 (entretien et vérification des moyens de secours), GE 7 à GE 10 (vérifications techniques), R143-44 du Code de la construction et de l'habitation (registre de sécurité, version en vigueur depuis le 1er juillet 2026, décret n° 2025-1100 du 19 novembre 2025).
- Notions comptables générales (budget, exercice, investissement, fonctionnement, amortissement) : plan comptable général, hors champ du règlement de sécurité.
- Achat et maintenance : voir les séquences 2 et 3 de la huitième partie du cours SSIAP 3.